Domain otqk.de kaufen?
Wir ziehen mit dem Projekt
otqk.de um.
Sind Sie am Kauf der Domain
otqk.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain otqk.de kaufen?
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **

Ähnliche Suchbegriffe für Nebeneinkünfte
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Psychische Gesundheit von Kindern und Jugendlichen, Fachbücher von Till ThimmeDas erste umfassende Buch zur Bewegungstherapie mit Kindern und Jugendlichen - Übersichtlich: Störungsspezifische BWT in Anlehnung an die ICD-Klassifikation - Praxisbezogen: Mit vielen Fallbeispielen und Interventionsmöglichkeiten - Extra: Vorlagen und Arbeitsmaterial zum Download Bewegungstherapie (BWT) fördert als eigenständiges Verfahren die motorische, kognitive, emotionale und soziale Entwicklung. Kinder und Jugendliche sammeln positive Erfahrungen mit dem eigenen Körper, sie erweitern ihre Handlungskompetenzen und lernen, durch Bewegung, Spiel und Sport ihre Gefühle zu regulieren und sozial miteinander umzugehen. In verschiedenen Behandlungs- und Fördersettings wie Kliniken und Ambulanzen, Förderschulen, Einrichtungen der Jugendhilfe und Vereinen hat die BWT einen festen Stellenwert. In Anlehnung an die ICD-Klassifikation bündelt dieses Buch erstmalig bewegungstherapeutische Spezifika für folgende psychische Erkrankungen des Kindes- und Jugendalters: - Aufmerksamkeitsstörungen und Hyperaktivität - Störungen des Sozialverhaltens - Angst und Depression - Essstörungen - Missbrauch und Abhängigkeit - Schizophrenie - Autismus-Spektrum-Störungen Neben den theoretischen Grundlagen dieses Verfahrens bieten die Autoren einen systematischen Überblick über störungsspezifische Zielsetzungen, methodische Besonderheiten und relevante Forschungsergebnisse. Dabei wird an Fallbeispielen die Arbeit mit unterschiedlichen bewegungsorientierten Zugängen wie Klettern, Kampfkünsten, Kraft- und Ausdauertraining, Spiel, Reiten oder Schwimmen verdeutlicht. Anregungen und Handreichungen für die Vor- und Nachbereitung der Therapie und den Umgang mit herausfordernden Situationen unterstützen den Lerntransfer in die Praxis. Dieses Buch richtet sich an: - Bewegungs- und Sporttherapeutinnen und -therapeuten, Fachstudierende der Bewegungs- und Sportwissenschaften, der Psychologie und Medizin, Kinder- und Jugendlichenpsychiaterinnen und -psychiater sowie Psychotherapeutinnen und -therapeuten, Tätige im ambulanten therapeutischen Bereich.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Beinbeuger-Gerät 40L - Tragbarer Beinbeuger - 16 kg Gewicht - Spezialwerkzeug - Für Rehabilitation und TherapieDieses Beinbeuggerät mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Dehnen ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelverspannungen zu reduzieren. Eigenschaften: * Fassungsvermögen: 40 Liter * Gewicht: 16 kg * Typ: Spezialwerkzeug * :/ EU Ist das etwas für Sie? Dieses Beinbeuggerät ist für den Einsatz auf einer ebenen Fläche geeignet und ist aufgrund seines relativ geringen Gewichts von 16 kg leicht transportabel. Das Gerät ist für therapeutische Zwecke konzipiert und kann sowohl zu Hause als auch in einer klinischen Umgebung eingesetzt werden. Für die Verwendung sind keine zusätzlichen Zubehörteile erforderlich. Spezifikationen: * Gewicht: 16 kg * Paketgröße (L x B x H): 64 x 42 x 59 cm * Ausführung: Sonstige * Geeignet für Lebensmittelkontakt: Nein * Hochwertige Chemikalien: Keine418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
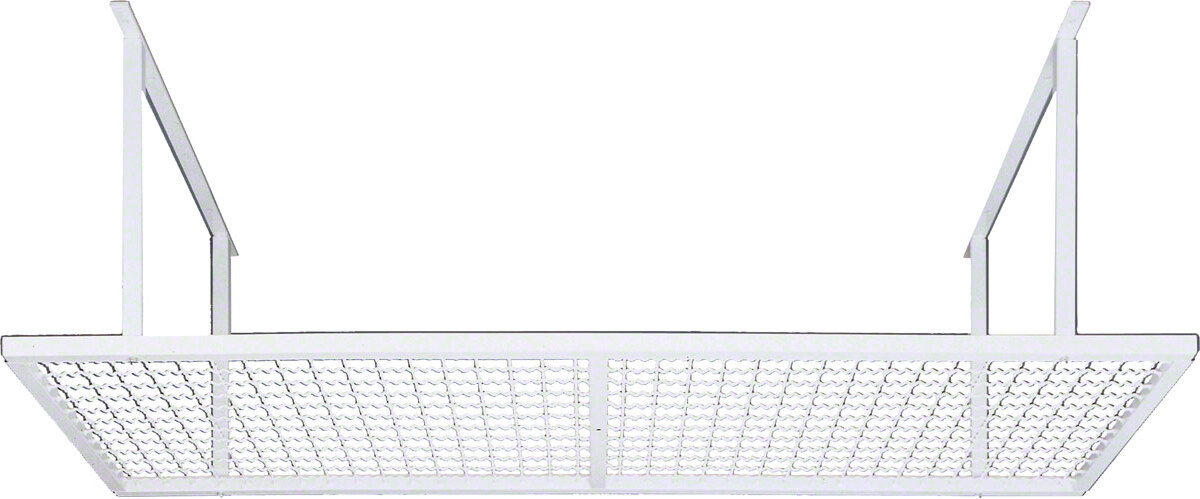
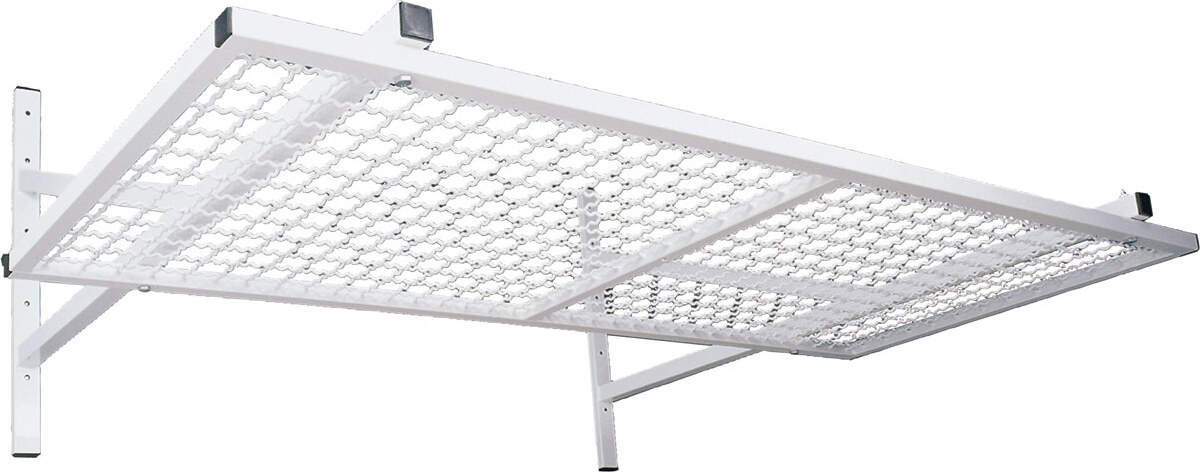
Deckenschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Deckenschlingentisch Standard aus weiß-kunststoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Deckenschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. 5 mm starkes Wellengitter, innerhalb des Schlingenrahmens verschweißt. Die Befestigung des Deckenschlingentisch Standard erfolgt über Deckenhalterungen aus 8 mm starkem Verbindungsflachstahl. Die Länge der Halterungen ist, je nach Modell für eine Deckenhöhe bis 2,50 oder von 2,50 bis 2,90 Meter ausgelegt. Andere Größen optional gegen Aufpreis erhältlich.ohne BefestigungsmaterialRasterung 50x50 mm5 mm starkes WellengitterMaße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage928,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
Top-Angebote
Produkte zum Begriff Nebeneinkünfte:
-
Psychische Gesundheit durch Bewegung, Fachbücher von Sebastian Wolf, Martin HautzingerDie therapeutische Wirkung von Sport ist für verschiedene psychische Erkrankungen vielfach belegt. Die körperliche Aktivierung der Patienten kann zu einer Verbesserung des psychischen Befindens beitragen. Damit die sportliche Aktivität in den Alltag integriert wird, sind störungsübergreifende und -spezifische Aspekte von Motivation und Aktivierung entscheidend. Auf dieser Grundlage wurde das verhaltenstherapeutische Bewegungsprogramm „ImPuls“ für Patienten mit Depressionen, Angststörungen und Schlafstörungen entwickelt. Es verbindet Gruppentherapie mit Ausdauersport und zielt darauf ab, Sport und Bewegung schnell in den Alltag zu integrieren. Das Programm ist stark strukturiert, kann aber auch modulartig eingesetzt werden – von psychologischen Psychotherapeuten, aber auch von Sporttherapeuten in Kliniken begleitend zur Psychotherapie.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung, Training, Leistung und Gesundheit, Fachbücher von Michael Krüger, Arne GüllichDieses Handbuch bietet einen kompletten Überblick über die zentralen medizinischen, bewegungs- und trainingswissenschaftlichen Themen im Sport. Es richtet sich an das breite Publikum der Fachleute, Lehrenden und Wissenschaftler in Sport, Sportwissenschaft und den Gesundheitsberufen. Hier können Sie sich kompakt und kompetent über den Stand der Wissenschaft informieren. Das Handbuch ersetzt bisherige Lexika und Handbücher zum Sport. Die Texte sind verständlich formuliert und anschaulich aufbereitet. Die über 50 Kapitel in diesem Band geben Ihnen den aktuellsten wissenschaftlichen Stand über motorische Entwicklung, Bewegungslernen und -steuerung, Biomechanik, Physiologie, Gesundheits- und Leistungsdiagnostik sowie Anpassungen an sportliches Training. Zudem erhalten Sie Hinweise auf die wichtigste nationale und internationale Forschungsliteratur. Die Herausgeber: Arne Güllich ist Professor für Sportwissenschaft und leitet das Fachgebiet Sportwissenschaft an der TU Kaiserslautern. Er forscht in den Bereichen Jugendsport, Talententwicklung, Training und Förderstrukturen. Güllich hat zuvor im Deutschen Olympischen Sportbund als Leiter der Stabsstelle Grundsatzfragen gearbeitet. Praxiserfahrungen hat er als Trainer vom Jugendbereich bis zu den Olympischen Spielen gesammelt. Michael Krüger ist Professor für Sportwissenschaft an der Westfälischen Wilhelms-Universität zu Münster. Seine Forschungsschwerpunkte liegen im Bereich der Sportpädagogik und -geschichte, der wissenschaftstheoretischen Grundlagen der Sportwissenschaft, der olympischen Geschichte und Erziehung sowie von ethischen und pädagogischen Fragen des Sports. Er ist Verfasser und Herausgeber zahlreicher wissenschaftlicher Arbeiten zum Sport sowie mehrerer Lehr- und Handbücher zur Sportwissenschaft und Sportpädagogik.139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bewegung und Psychische Gesundheit von Kindern und Jugendlichen, Fachbücher von Till ThimmeDas erste umfassende Buch zur Bewegungstherapie mit Kindern und Jugendlichen - Übersichtlich: Störungsspezifische BWT in Anlehnung an die ICD-Klassifikation - Praxisbezogen: Mit vielen Fallbeispielen und Interventionsmöglichkeiten - Extra: Vorlagen und Arbeitsmaterial zum Download Bewegungstherapie (BWT) fördert als eigenständiges Verfahren die motorische, kognitive, emotionale und soziale Entwicklung. Kinder und Jugendliche sammeln positive Erfahrungen mit dem eigenen Körper, sie erweitern ihre Handlungskompetenzen und lernen, durch Bewegung, Spiel und Sport ihre Gefühle zu regulieren und sozial miteinander umzugehen. In verschiedenen Behandlungs- und Fördersettings wie Kliniken und Ambulanzen, Förderschulen, Einrichtungen der Jugendhilfe und Vereinen hat die BWT einen festen Stellenwert. In Anlehnung an die ICD-Klassifikation bündelt dieses Buch erstmalig bewegungstherapeutische Spezifika für folgende psychische Erkrankungen des Kindes- und Jugendalters: - Aufmerksamkeitsstörungen und Hyperaktivität - Störungen des Sozialverhaltens - Angst und Depression - Essstörungen - Missbrauch und Abhängigkeit - Schizophrenie - Autismus-Spektrum-Störungen Neben den theoretischen Grundlagen dieses Verfahrens bieten die Autoren einen systematischen Überblick über störungsspezifische Zielsetzungen, methodische Besonderheiten und relevante Forschungsergebnisse. Dabei wird an Fallbeispielen die Arbeit mit unterschiedlichen bewegungsorientierten Zugängen wie Klettern, Kampfkünsten, Kraft- und Ausdauertraining, Spiel, Reiten oder Schwimmen verdeutlicht. Anregungen und Handreichungen für die Vor- und Nachbereitung der Therapie und den Umgang mit herausfordernden Situationen unterstützen den Lerntransfer in die Praxis. Dieses Buch richtet sich an: - Bewegungs- und Sporttherapeutinnen und -therapeuten, Fachstudierende der Bewegungs- und Sportwissenschaften, der Psychologie und Medizin, Kinder- und Jugendlichenpsychiaterinnen und -psychiater sowie Psychotherapeutinnen und -therapeuten, Tätige im ambulanten therapeutischen Bereich.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Nebeneinkünfte steuerpflichtig?
Nebeneinkünfte sind in der Regel steuerpflichtig, wenn sie über dem steuerfreien Grundfreibetrag liegen. Dieser liegt aktuell bei 9.744 Euro für Singles und 19.488 Euro für Verheiratete. Es spielt keine Rolle, ob die Nebeneinkünfte aus selbstständiger oder unselbstständiger Tätigkeit stammen. Es ist wichtig, alle Nebeneinkünfte in der Steuererklärung anzugeben, da sie sonst als Steuerhinterziehung gelten können. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Art der Nebeneinkünfte gelten können. **
-
Welche Nebeneinkünfte sind steuerfrei?
Welche Nebeneinkünfte sind steuerfrei? Steuerfrei sind beispielsweise Einkünfte aus einem Minijob bis zu einem bestimmten Betrag pro Jahr. Auch Einnahmen aus ehrenamtlicher Tätigkeit oder aus Vermietung und Verpachtung von geringwertigen Wirtschaftsgütern können unter bestimmten Voraussetzungen steuerfrei sein. Zudem gibt es Freibeträge für Einnahmen aus selbstständiger Tätigkeit oder aus Kapitalvermögen, die unterhalb bestimmter Grenzen liegen. Es ist jedoch wichtig, die genauen Regelungen und Freibeträge im Steuerrecht zu beachten, um sicherzustellen, dass die Nebeneinkünfte tatsächlich steuerfrei sind. **
-
Wie hoch werden Nebeneinkünfte besteuert?
Wie hoch Nebeneinkünfte besteuert werden, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe der Einkünfte und dem Steuersatz. In Deutschland werden Nebeneinkünfte in der Regel mit dem persönlichen Einkommensteuersatz besteuert. Dieser kann je nach Höhe der Einkünfte und der Steuerklasse variieren. Es gibt jedoch auch Freibeträge und Steuerbefreiungen für bestimmte Arten von Nebeneinkünften. Es ist daher ratsam, sich individuell beraten zu lassen, um die genaue Höhe der Steuerbelastung für Nebeneinkünfte zu ermitteln. **
-
Wie sind Nebeneinkünfte zu versteuern?
Nebeneinkünfte sind grundsätzlich genauso wie andere Einkünfte zu versteuern. Sie müssen in der jährlichen Steuererklärung angegeben werden. Je nach Art der Nebeneinkünfte (z.B. aus selbstständiger Tätigkeit, Vermietung oder Kapitalerträgen) gelten unterschiedliche steuerliche Regelungen. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da Steuerhinterziehung strafbar ist. Bei Unsicherheiten oder komplexen Einkommensverhältnissen empfiehlt es sich, einen Steuerberater zu konsultieren. **
Ähnliche Suchbegriffe für Nebeneinkünfte
-
Beinbeuger-Gerät 40L - Tragbarer Beinbeuger - 16 kg Gewicht - Spezialwerkzeug - Für Rehabilitation und TherapieDieses Beinbeuggerät mit einem Fassungsvermögen von 40 Litern ist für Menschen gedacht, die Unterstützung beim Dehnen ihrer Beine suchen. Das Gerät hilft, die Flexibilität zu verbessern und Muskelverspannungen zu reduzieren. Eigenschaften: * Fassungsvermögen: 40 Liter * Gewicht: 16 kg * Typ: Spezialwerkzeug * :/ EU Ist das etwas für Sie? Dieses Beinbeuggerät ist für den Einsatz auf einer ebenen Fläche geeignet und ist aufgrund seines relativ geringen Gewichts von 16 kg leicht transportabel. Das Gerät ist für therapeutische Zwecke konzipiert und kann sowohl zu Hause als auch in einer klinischen Umgebung eingesetzt werden. Für die Verwendung sind keine zusätzlichen Zubehörteile erforderlich. Spezifikationen: * Gewicht: 16 kg * Paketgröße (L x B x H): 64 x 42 x 59 cm * Ausführung: Sonstige * Geeignet für Lebensmittelkontakt: Nein * Hochwertige Chemikalien: Keine418,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deckenschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Deckenschlingentisch Standard aus weiß-kunststoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Deckenschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. 5 mm starkes Wellengitter, innerhalb des Schlingenrahmens verschweißt. Die Befestigung des Deckenschlingentisch Standard erfolgt über Deckenhalterungen aus 8 mm starkem Verbindungsflachstahl. Die Länge der Halterungen ist, je nach Modell für eine Deckenhöhe bis 2,50 oder von 2,50 bis 2,90 Meter ausgelegt. Andere Größen optional gegen Aufpreis erhältlich.ohne BefestigungsmaterialRasterung 50x50 mm5 mm starkes WellengitterMaße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage928,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wandschlingentisch Standard Schlingentisch Physiotherapie + KrankengymnastikDer Wandschlingentisch Standard aus weiß-kunstoffbeschichtetem Vierkantstahlrohr (30x30mm) mit stabilisierender Mittelstrebe.Der Wandschlingentisch Standard ist ausgerüstet für die Anbringung eines Ringes zur Zentralaufhängung. Die Befestigung des Wandschlingentisch Standard, erfolgt über eine Wandhalterung aus 40x40 mm starkem Vierkantrohr für die einfache und schnelle Montage. Notwendige Raumhöhe für diese Ausführung 260 cm.ohne BefestigungsmaterialRasterung: 50x50 mm5 mm starkes Wellengitter,Entfernung zur Wand: 56 cm Maße (LxB): 190x70 cmBelastbar bis 150 kg bei fachgerechter Montage1028,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Manuelle Therapie und komplexe Rehabilitation, Fachbücher von Claus Melzer, Jesko Streeck, Jürgen Focke, Uwe StreeckDieses Praxisbuch zeigt Physiotherapeuten, wie sie gezielt umfassende und wirkungsvolle Behandlungskonzepte für ihre Patienten erstellen. Die Autoren beschreiben einen klar strukturierten Therapieleitfaden mit Befund- und Behandlungsmöglichkeiten für jede Körperregion. Lernen Sie, wie Sie klassische und neue Techniken aus der Manuellen Therapie mit physikalischen und trainingstherapeutischen Massnahmen sinnvoll kombinieren. Dieses Buch bietet wesentliche Hintergrundinformationen zu jeder Körperregion und erklärt die Anatomie, die Biomechanik, die Pathologie und klinische Besonderheiten. Erfahren Sie alles zur genauen Befunderhebung mithilfe der Anamnese, der Inspektion, der Palpation, Funktionstests und Tests zur Differenzialdiagnostik. Ein umfangreiches Spektrum an Behandlungsmöglichkeiten, wie Mobilisations- und Manipulationstechniken, Nervenmobilisation, Aufbautraining, sportartspezifisches Training und mehr, wird ebenfalls behandelt.109,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann müssen Nebeneinkünfte versteuert werden?
Wann müssen Nebeneinkünfte versteuert werden? Nebeneinkünfte müssen in der Regel versteuert werden, wenn sie über dem steuerfreien Betrag liegen, der jährlich festgelegt wird. Dies betrifft Einkünfte aus selbstständiger oder unselbstständiger Arbeit, Mieteinnahmen, Kapitaleinkünfte oder sonstige Einkünfte. Es ist wichtig, diese Einkünfte in der jährlichen Steuererklärung anzugeben und entsprechend zu versteuern. Es gibt jedoch auch Ausnahmen und Freibeträge, die je nach Einkommensart und persönlicher Situation gelten können. Es ist ratsam, sich bei Unklarheiten an einen Steuerberater oder das Finanzamt zu wenden. **
-
Darf ein Beamter Nebeneinkünfte haben?
Ja, Beamte dürfen grundsätzlich Nebeneinkünfte haben. Allerdings müssen sie diese dem Dienstherrn anzeigen und es gelten bestimmte Regelungen und Beschränkungen. Zum Beispiel dürfen die Nebeneinkünfte nicht im Widerspruch zu den dienstlichen Pflichten stehen und es darf keine Interessenkollision entstehen. **
-
Gibt es wirklich seriöse Nebeneinkünfte?
Ja, es gibt seriöse Nebeneinkünfte. Zum Beispiel können Menschen durch freiberufliche Tätigkeiten, wie Schreiben, Übersetzen oder Grafikdesign, zusätzliches Geld verdienen. Auch das Vermieten von Immobilien oder das Investieren in Aktien können seriöse Nebeneinkünfte sein. Wichtig ist jedoch, dass man sich gut informiert und mögliche Risiken und rechtliche Aspekte berücksichtigt. **
-
Wo Nebeneinkünfte in Steuererklärung eintragen?
In der Steuererklärung müssen Nebeneinkünfte in der Anlage N eingetragen werden. Dort können Einkünfte aus nichtselbständiger Arbeit, wie beispielsweise Gehälter oder Honorare, angegeben werden. Es ist wichtig, alle Nebeneinkünfte korrekt anzugeben, da sie ebenfalls versteuert werden müssen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater oder das Finanzamt um Hilfe zu bitten. Es ist wichtig, alle relevanten Unterlagen und Belege für die Nebeneinkünfte bereitzuhalten, um mögliche Rückfragen seitens des Finanzamts zu klären. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.